Domain bqbt.de kaufen?
Wir ziehen mit dem Projekt
bqbt.de um.
Sind Sie am Kauf der Domain
bqbt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bqbt.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
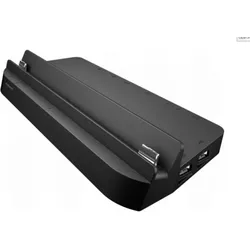
Fujitsu S26391-F1467-L100 Handy-Dockingstation TabletFujitsu S26391-F1467-L100 Handy-Dockingstation Tablet Höhere Effizienz, Desktop-Erlebnis, Flexibilität, mehr Erweiterungsmöglichkeiten - dies sind nur einige Vorteile des Cradle für die Serie STYLISTIC Q. EAN: 4054681938615 Hersteller-ArtNr.: S26391-F1467-L100 Hersteller: Fujitsu Details Leistungen Basisgerät Typ Tablet Markenkompatibilität Fujitsu Kompatibilität STYLISTIC Q555, Q665, Q775 Kabelsperre-Slot Ja Slot-Typ Kabelsperre Kensington Anschlüsse und Schnittstellen Audioausgang Ja Anzahl USB 2.0 Anschlüsse 3 Audioanschlüsse Ja Anzahl Ethernet-LAN-Anschlüsse (RJ-45) 1 Anzahl VGA (D-Sub) Anschlüsse 1 [TAB:Produktsicherheit] Informationen zur Produktsicherheit Hersteller Name: Fujitsu Technology Solutions GmbH Adresse: Mies-van-der-Rohe-Straße 8, 80807 München, Germany Tel: +49 (89) 62060-0 E-Mail: cic@fujitsu.com Produktkennzeichen29,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-TechnikCNC-Technik , Grundlagen und Programmierung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 4. Auflage, Erscheinungsjahr: 200902, Produktform: Kartoniert, Auflage: 09004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 124, Keyword: CNC; Fertigungstechnik; Metallbearbeitung; Programmierung, Fachschema: CNC / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 297, Breite: 212, Höhe: 10, Gewicht: 400, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **

Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Dreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mmDreifke® Aufkleber mit sonstigen Informationen, transparent, Folie, selbstklebend, 70x50mm Aufkleber mit sonstigen Informationen, Farbe: transparent, Material: selbstklebende Folie, permanent haftend, für den Inneneinsatz, wasser-, öl- und...6,32 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
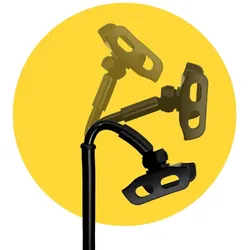
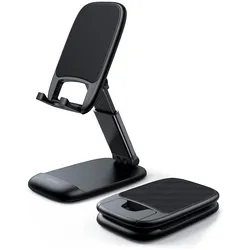
Höhenverstellbarer Ständer für Handy und TabletAusziehbarer Ständer mit modernem Design, der jedes Mobiltelefon und Tablet aufnehmen kann. Der moderne Schreibtischständer kann jedes Gerät von 4,7" bis 11" aufnehmen. Sie können sowohl Ihr Mobiltelefon als auch Ihr Tablet in die Backen klemmen. Der elegante Handy- und Tablet-Ständer ist in einem luxuriösen Design gefertigt, das sich für jeden Arbeitsplatz und jedes Zuhause eignet. Der verstellbare Handy-Ständer kann in der Höhe von 290 bis 430 mm verstellt werden. Mit dem Drehgelenk und dem beweglichen Oberarm können Sie den Tablet-Halter im Handumdrehen in die Position bringen, die Ihnen am besten passt. Die Konstruktion des Ständers ist so stabil wie möglich, damit Sie die Arbeit an Ihrem Gerät optimal genießen können.41,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fujitsu S26391-F1467-L100 Handy-Dockingstation TabletFujitsu S26391-F1467-L100 Handy-Dockingstation Tablet Höhere Effizienz, Desktop-Erlebnis, Flexibilität, mehr Erweiterungsmöglichkeiten - dies sind nur einige Vorteile des Cradle für die Serie STYLISTIC Q. EAN: 4054681938615 Hersteller-ArtNr.: S26391-F1467-L100 Hersteller: Fujitsu Details Leistungen Basisgerät Typ Tablet Markenkompatibilität Fujitsu Kompatibilität STYLISTIC Q555, Q665, Q775 Kabelsperre-Slot Ja Slot-Typ Kabelsperre Kensington Anschlüsse und Schnittstellen Audioausgang Ja Anzahl USB 2.0 Anschlüsse 3 Audioanschlüsse Ja Anzahl Ethernet-LAN-Anschlüsse (RJ-45) 1 Anzahl VGA (D-Sub) Anschlüsse 1 [TAB:Produktsicherheit] Informationen zur Produktsicherheit Hersteller Name: Fujitsu Technology Solutions GmbH Adresse: Mies-van-der-Rohe-Straße 8, 80807 München, Germany Tel: +49 (89) 62060-0 E-Mail: cic@fujitsu.com Produktkennzeichen29,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
-
Wissenschaft & TechnikWissenschaft & Technik , Die illustrierte Weltgeschichte. Mit über 2000 Fotografien, Illustrationen, Grafiken, Zeittafeln und einem Vorwort von Prof. Dr. Wolfgang M. Heckl , Gabel-Reparatursätze > Vorderradaufhängung & Teile , Erscheinungsjahr: 20220830, Produktform: Leinen, Beilage: Cover mit Folienveredlung, Redaktion: Hart-Davis, Adam, Übersetzung: Matthiesen, Stephan~Kamphuis, Andrea~Kliche, Martin, Seitenzahl/Blattzahl: 520, Abbildungen: Über 2000 farbige Fotos und Illustrationen, Keyword: Albert Einstein; Allgemeinbildung; Allgemeinwissen; Astronomie; Atom; Aufklärung; Bildband; Bildung; Biologie; Buchdruck; Chemie, Physik; Deutsches Museum; Digitalisierung; Einstein; Experiment; Geburtstagsgeschenk; Genetik; Geowissenschaften; Geschenk; Informationszeitalter; Internet; Lernen; MINT-Fächer; Mathematik; Medizin; Nachschlagewerk; Nanotechnologie; Naturwissenschaft; Neugier; Radioaktivität; Renaissance; Röntgen; Stephen Hawking; Stringtheorie; Technik; Technik Geschenk; Technikbuch für Erwachsene; Technikgeschichte; Wisschschaft und Technik; Wissen; Wissenschaft; Wissenschaftsbuch; Wissenschaftsgeschichte; Wolfgang M. Heckl; industrielle Revolution; vernetzte Welt, Fachschema: Wissenschaftsgeschichte (Naturwissenschaften)~Wissenschaftsphilosophie~Soziologie / Wissenschaftssoziologie~Wissenschaftssoziologie~Technologie, Fachkategorie: Geschichte der Naturwissenschaften~Technikgeschichte, Warengruppe: HC/Naturwissenschaften/Technik allg., Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Originalsprache: eng, Seitenanzahl: 520, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag, Verlag: Dorling Kindersley Verlag GmbH, Länge: 307, Breite: 258, Höhe: 38, Gewicht: 2696, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2619153, Vorgänger EAN: 9783831035380 9783831026401, Herkunftsland: LETTLAND (LV), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 178502449,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CNC-TechnikCNC-Technik , Grundlagen und Programmierung , Autopflege & Aufbereitung > Auto-Anbau- & -Zubehörteile , Auflage: 4. Auflage, Erscheinungsjahr: 200902, Produktform: Kartoniert, Auflage: 09004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 124, Keyword: CNC; Fertigungstechnik; Metallbearbeitung; Programmierung, Fachschema: CNC / Berufsbezogenes Schulbuch~Fertigungstechnik / Berufsbezogenes Schulbuch, Fachkategorie: Fertigungstechnik und Ingenieurwesen, Bildungszweck: für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 297, Breite: 212, Höhe: 10, Gewicht: 400, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.